"Hemos intentado comunicarnos con usted acerca de la garantía extendida de su auto." Usted conoce ese mensaje de voz. En los primeros tres meses de 2021, una sola operación hizo 5,187,677,000 de esas llamadas a 550,138,650 teléfonos. La FCC (el regulador de telecomunicaciones de EE. UU.) le impuso una multa de $299,997,000 dólares estadounidenses, la mayor multa por llamadas automatizadas de su historia.
Esa es la versión burda del discurso de venta. La versión pulida ocurre en cada caja registradora de Estados Unidos: "¿Quiere protegerlo por $90?"
Aquí está la respuesta corta, sacada de los propios libros de las empresas: no. La garantía extendida es uno de los productos más rentables que vende una tienda, y es rentable porque usted pierde.
Yo vendía estas garantías. Hace años trabajé en el piso de ventas de Future Shop, la cadena canadiense de electrónica que Best Buy compró en 2001 y cerró en 2015. Nos pagaban por comisión, y la mayor parte de la mía venía de los planes de protección, no de los televisores y las laptops a los que iban pegados. Había días en que sentía que mi verdadero trabajo era vender garantías, y que la tecnología era solo la razón por la que el cliente entraba a la tienda. No es una crítica a quienes hacen ese trabajo. Así funciona el negocio, y las propias cifras de las tiendas muestran por qué.
Las propias cifras de las tiendas
No necesita creerle a un blog de consumidores. Las empresas que venden planes de protección tienen que reportar las cifras a la SEC (la Comisión de Bolsa y Valores de EE. UU.).
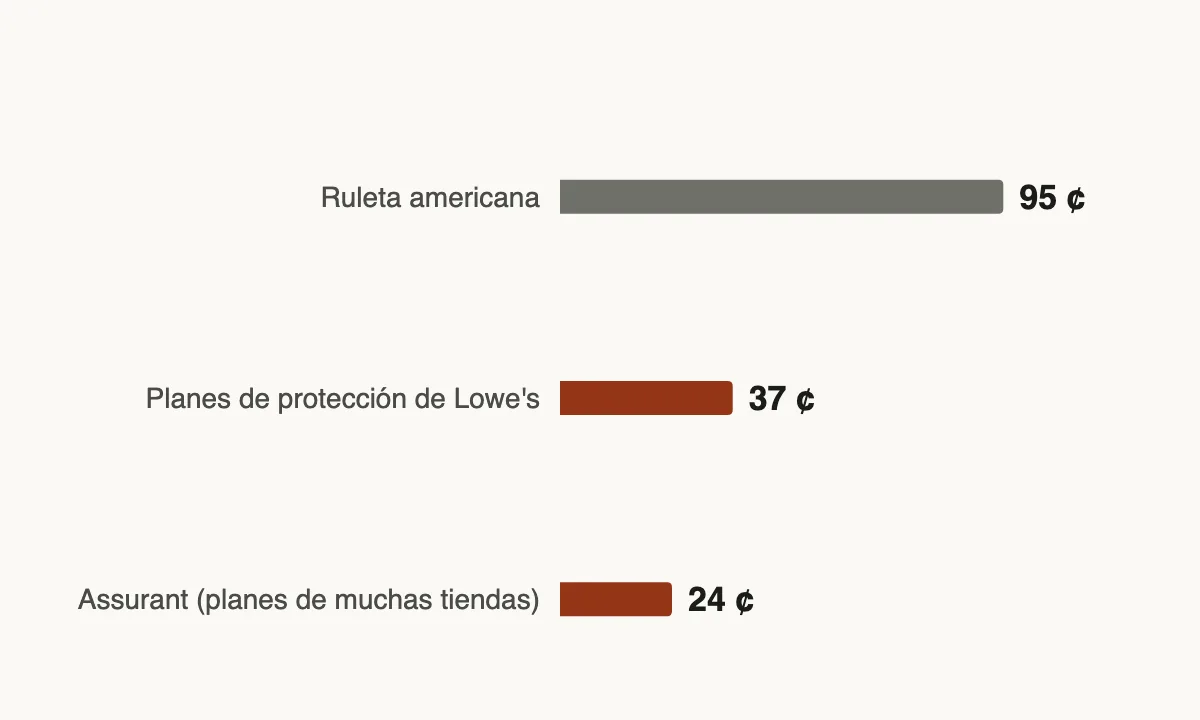
Lowe's administra sus propios planes. En el ejercicio fiscal 2024 registró $561 millones de ingresos por planes de protección y pagó $210 millones en reclamaciones. Eso es 37 centavos de vuelta por cada dólar que pagaron los clientes. El promedio de tres años es el mismo: 37.5 %.
Assurant es el gigante que asegura los planes de muchos grandes minoristas. En 2025, su división de estilo de vida (Global Lifestyle) cobró $7.89 mil millones en primas y pagó $1.90 mil millones en reclamaciones: 24 centavos por dólar. Gastó $4.99 mil millones en ventas y suscripción, sobre todo en comisiones. Eso es más de dos veces y media lo que pagó por reparar cualquier cosa.
Best Buy ni siquiera asume el riesgo. Vende los planes como agente y se queda con una comisión. Esas comisiones fueron el 0.9 % de sus ingresos el último ejercicio fiscal, unos $375 millones, aproximadamente una cuarta parte de la utilidad de operación de la empresa. Su informe anual lo dice sin rodeos: "No participamos en ninguna pérdida".
Para comparar, una ruleta americana se queda con unos 5 centavos de cada dólar apostado, porque 2 de sus 38 casillas son de la casa. Un plan de protección se queda con entre 63 y 76 centavos.
En resumen
Según sus propios informes ante la SEC, Lowe's devuelve unos 37 centavos de cada dólar de planes de protección y Assurant unos 24. La ruleta devuelve 95.
Por qué las cuentas nunca salen
Tres cosas juegan en su contra antes de que siquiera firme.
El precio. Los planes cuestan alrededor del 15 % del precio de un televisor, el 22 % de una laptop y entre el 11 y el 19 % de un electrodoméstico grande, según las encuestas de Warranty Week a minoristas en línea. El peor que encontró costaba el 410 % del producto que cubría.
Las probabilidades. Investigadores de Kellogg (la escuela de negocios de Northwestern University) encontraron que los compradores se comportan como si un producto fallara el 13 % de las veces. La tasa real era de alrededor del 5 %. El plan tiene el precio de la falla que usted imagina, no de la que ocurre.
La duplicación. Su producto nuevo ya tiene una garantía del fabricante, normalmente por el primer año. Usted paga por una cobertura que ya tiene, y luego por unos años más en los que la mayoría de los productos siguen funcionando.
Y cuando algo sí se descompone, la reparación suele costar más o menos lo mismo que el plan. Consumer Reports encontró que la reparación mediana de una laptop pagada de su bolsillo costaba $118, unos $3 más que el plan mediano.
En resumen
Los planes tienen el precio de una tasa de fallas del 13 % cuando la real se acerca más al 5 %, y la reparación típica cuesta más o menos lo mismo que el plan.
La mayoría nunca lo usa
Consumer Reports encontró que a dos tercios de quienes compran electrónica en tienda y a casi tres cuartas partes de quienes compran electrodomésticos les ofrecen el plan. Casi un tercio de los consumidores ha comprado uno.
Después se olvidan de él. Entre los dueños de laptops con cobertura extendida, solo el 15 % de los dueños de PC y el 7 % de los dueños de Apple la usaron alguna vez para pagar una reparación.
El discurso funciona porque llega justo en el momento en que usted acaba de gastar $900 y se siente nervioso por eso. Ese nerviosismo es el producto.
En resumen
A la mayoría de los compradores les ofrecen un plan, un tercio compra uno y, en el caso de las laptops, solo entre el 7 y el 15 % de quienes lo tienen llega a usarlo.
Lo que le cuesta decir "sí" a lo largo de una vida
Este es un ejemplo deliberadamente conservador. Un hogar compra las cosas de siempre durante 30 años y dice que sí al plan cada vez. Los porcentajes de los planes son los promedios de Warranty Week. Los precios y la frecuencia con que se reemplazan las cosas son supuestos redondos que usted puede cambiar por los suyos.
| Artículo | Precio | Compras en 30 años | Costo del plan | Gasto en planes en 30 años |
|---|---|---|---|---|
| Televisor | $600 | 4 | $90.00 (15 %) | $360.00 |
| Laptop | $900 | 6 | $198.00 (22 %) | $1,188.00 |
| Refrigerador | $1,800 | 2 | $203.40 (11.3 %) | $406.80 |
| Lavadora | $800 | 2 | $112.00 (14 %) | $224.00 |
| Secadora | $800 | 2 | $112.00 (14 %) | $224.00 |
| Lavavajillas | $700 | 3 | $110.60 (15.8 %) | $331.80 |
| Microondas | $200 | 3 | $38.20 (19.1 %) | $114.60 |
| Total | 22 planes | $2,849.20 |
Ahora aplique lo que la industria devuelve:
- Con el 37.5 % de Lowe's, se pierden unos $1,780.
- Con el 24 % de Assurant, se pierden unos $2,160.
- Aunque redondee la devolución a un generoso 40 %, igual pierde $1,710.
Y eso es antes de los teléfonos, las consolas de videojuegos, los audífonos, las impresoras y cualquier otro agregado de "¿lo protegemos por $14.99?", así que tómelo como un piso.
Una advertencia honesta: las laptops son el caso más reñido. Se descomponen más seguido que los televisores, y las reparaciones cuestan más o menos lo mismo que el plan. Quite por completo las laptops y el resto de los planes igual le hacen perder entre $1,000 y $1,260.
En resumen
Un hogar que dice que sí cada vez paga unos $2,850 por 22 planes en 30 años y pierde aproximadamente entre $1,700 y $2,200 de eso.
Lo que usted ya tiene gratis
Sin el plan usted no queda desprotegido. Probablemente ya tiene casi todo lo que el plan le vende.
- Garantías implícitas. La FTC (la Comisión Federal de Comercio de EE. UU.) dice que las leyes de todos los estados crean "promesas tácitas" de que un producto hará lo que se supone que debe hacer. En algunos estados duran hasta cuatro años.
- Un respaldo federal. Según la Ley de Garantías Magnuson-Moss (Magnuson-Moss Warranty Act, una ley federal de EE. UU.), un vendedor que da una garantía por escrito, o que le vende un contrato de servicio dentro de los 90 días, no puede quitarle esas garantías implícitas.
- Su tarjeta de crédito. La Chase Sapphire Preferred agrega un año a las garantías del fabricante de tres años o menos. Las American Express Gold y Platinum agregan hasta un año a las garantías de cinco años o menos, hasta $10,000 por artículo. La Citi Strata Premier también incluye un beneficio de garantía extendida. Revise los términos de su propia tarjeta; no todas lo tienen.
- El plazo de devolución. Compre en una tienda con una política de devoluciones generosa, y las primeras semanas las cubre la propia tienda.
- Tiempo para pensarlo. Muchos minoristas le permiten agregar un plan semanas después de la compra, así que no hay razón para decidir en la caja.
En resumen
Las garantías implícitas, la ley federal, su tarjeta de crédito y la política de devoluciones de la tienda ya cubren buena parte de lo que vende el plan.
La excepción del auto, con la letra pequeña
Aquí es donde rompo mi propia regla. Un auto es la única compra en la que yo consideraría una garantía extendida. No porque el plan sea una buena apuesta, sino porque una sola falla puede costar un mes de sueldo o más.
- Reemplazar una transmisión cuesta entre $6,238 y $6,764, según RepairPal.
- Los precios de las reparaciones de autos subieron un 5.6 % en un año en el que los precios en general subieron un 2.4 %, según el Bureau of Labor Statistics (la Oficina de Estadísticas Laborales de EE. UU.).
- El auto promedio en las calles de Estados Unidos tiene ahora 12.8 años, un récord, según S&P Global Mobility. La gente conserva sus autos mucho después de que vence la garantía de fábrica.
- Consumer Reports encontró que los autos eléctricos y los híbridos enchufables nuevos tenían alrededor de un 80 % más de problemas que los autos solo de gasolina.
Pero también hay que decir lo que nadie dice. Consumer Reports encuestó a más de 12,000 dueños: el 55 % nunca usó su plan para el auto. El plan promedio costó $1,214, y quienes usaron el suyo ahorraron una mediana de $837. Los planes para autos también pierden dinero en promedio. Además, los concesionarios les ponen un sobreprecio enorme: un estudio del National Consumer Law Center encontró un margen promedio del 83 %, o $859 sobre un costo de $1,032.
Así que el plan para el auto es un seguro contra un desastre, no una forma de ganar. Solo tiene sentido cuando se cumple todo esto:
- Va a conservar el auto mucho después de que venza la garantía de fábrica.
- El auto es complejo, de lujo o menos confiable, o es un eléctrico o un híbrido enchufable nuevo. Los dueños de BMW usaron sus planes el 71 % de las veces; los de Toyota y Honda, el 39 %.
- El plan está respaldado por el fabricante, de modo que cualquier concesionario de esa marca lo respeta. Consumer Reports encontró que quienes compraron planes respaldados por la fábrica estaban más satisfechos, con una diferencia de precio de solo unos $100.
- Usted negocia. Solo un tercio de los compradores regateó, y la mayoría de quienes lo hicieron ahorraron unos $325. Pida cotizaciones a otros concesionarios de la misma marca, y pague en efectivo en lugar de sumar el plan a su préstamo.
- Una reparación de $6,000 arruinaría su presupuesto. Si no fuera así, ponga los $1,200 en ahorros y sea su propio asegurador.
Y nunca, jamás, compre uno por una llamada telefónica o un anuncio de televisión. La FTC obligó a CarShield a pagar $10 millones y determinó que las celebridades que lo promocionaban, Ice-T y Chris Berman, "no eran clientes 'reales'". Desde entonces ha enviado cheques de reembolso a 168,179 personas. Otro vendedor, American Vehicle Protection, quedó vetado de por vida en la industria.
En resumen
Los planes para autos también pierden dinero en promedio, pero un plan respaldado por la fábrica y negociado puede ser un seguro razonable si usted conserva el auto mucho tiempo y una reparación de $6,000 lo hundiría.
Qué hacer en su lugar
- Diga que no en la caja. Normalmente puede agregar un plan después si cambia de opinión.
- Pague con una tarjeta que extienda la garantía, y guarde el recibo.
- Abra un fondo para reparaciones. Cada vez que diga que no, ponga el precio del plan en ahorros. Ahora usted es el asegurador, y usted se queda con el margen. (Más conceptos básicos de dinero en 8 habilidades básicas que a la gente le faltan, en inglés).
- Revise las calificaciones de confiabilidad antes de comprar. Elegir un modelo confiable hace más que cualquier plan.
- Compre donde la política de devoluciones sea generosa.
- Si algo se descompone poco después de que termina la garantía, pregúntele al fabricante. Algunos reparan las cosas como cortesía, y la garantía implícita de su estado puede seguir vigente.
- Los teléfonos son el único aparato en el que vale la pena pensarlo. El riesgo real son los daños accidentales, no las fallas. Consumer Reports dice que los teléfonos inteligentes son el "caso excepcional" en que un plan puede valer la pena.
- Para autos: solo respaldado por la fábrica, solo a precio negociado, solo si lo va a conservar mucho tiempo. Cuelgue cada llamada de "su garantía está por vencer".
En 2008, Rik Paul, de Consumer Reports, lo resumió en una frase: "Los vendedores saben qué suele descomponerse y, en la mayoría de los casos, los consumidores están apostando contra la casa". La solución es sencilla. Deje de apostar. Sea la casa.
Si le gusta este tipo de cuentas, aquí está cómo se ve el presupuesto federal como un presupuesto familiar (en inglés), cuánto cuesta en realidad mantener a los astronautas con vida en el espacio y por qué un oficio puede ser una apuesta más segura que programar.
Fuentes
- FCC, Forfeiture Order FCC 23-64 (agosto de 2023), cifras de llamadas automatizadas y guion: https://docs.fcc.gov/public/attachments/FCC-23-64A1.pdf
- Formulario 10-K de Lowe's del ejercicio fiscal 2024, ingresos y reclamaciones por planes de protección: https://www.sec.gov/Archives/edgar/data/60667/000006066725000049/low-20250131.htm
- Formulario 10-K de Assurant de 2025, primas, beneficios y gastos de Global Lifestyle: https://www.sec.gov/Archives/edgar/data/1267238/000126723826000010/aiz-20251231.htm
- Formulario 10-K de Best Buy del ejercicio fiscal 2026, comisiones por garantías extendidas: https://www.sec.gov/Archives/edgar/data/764478/000076447826000009/bby-20260131.htm
- Warranty Week, precios de planes para electrónica (febrero de 2025): https://www.warrantyweek.com/archive/ww20250220.html y precios de planes para electrodomésticos (marzo de 2026): https://www.warrantyweek.com/archive/ww20260305.html
- Kellogg Insight, "No, Extended Warranties Are Usually Not Worth It" (2019), sobre Abito y Salant: https://insight.kellogg.northwestern.edu/article/extended-warranty-worth-it
- Consumer Reports, "Don't Buy Extended Warranties" (2018): https://www.consumerreports.org/shopping/dont-buy-extended-warranties/
- Consumer Reports, garantías extendidas para laptops (2019): https://www.consumerreports.org/extended-warranties/extended-warranty-for-laptop-should-you-buy
- FTC, "Warranties" (2023): https://consumer.ftc.gov/articles/warranties
- Magnuson-Moss Warranty Act, 15 U.S.C. § 2308: https://www.law.cornell.edu/uscode/text/15/2308
- Beneficios de la Chase Sapphire Preferred: https://creditcards.chase.com/rewards-credit-cards/sapphire/preferred
- Guía del beneficio de garantía extendida de American Express: https://www.americanexpress.com/content/dam/amex/us/credit-cards/features-benefits/EW-Benefit-Guide_314-400_EDT_10.21_REV_4.24_a11y.pdf
- Beneficios de la Citi Strata Premier: https://www.citi.com/credit-cards/citi-strata-premier-credit-card
- RepairPal, costo de reemplazar una transmisión: https://repairpal.com/estimator/transmission-replacement-cost
- BLS, precios al consumidor hasta febrero de 2026: https://www.bls.gov/opub/ted/2026/consumer-prices-up-2-4-percent-over-year-ended-february-2026.htm
- S&P Global Mobility, edad promedio de los vehículos en 2025: https://press.spglobal.com/2025-05-21-U-S-Vehicle-Age-Rises-Again-to-12-8-Years-in-2025,-According-to-S-P-Global-Mobility
- Consumer Reports, confiabilidad de eléctricos e híbridos enchufables (diciembre de 2025): https://www.consumerreports.org/cars/car-reliability-owner-satisfaction/new-evs-have-more-problems-than-gas-powered-cars-a1047214174/
- Consumer Reports, "Extended Car Warranties: An Expensive Gamble" (2014, datos de una encuesta de finales de 2013): https://www.consumerreports.org/extended-warranties/extended-car-warranties-an-expensive-gamble
- Comunicado de prensa de Consumer Reports (2008), cita de Rik Paul: https://www.consumerreports.org/media-room/press-releases/2008/02/new-consumer-reports-survey-confirms-extended-auto-warranties-a-high-priced-gamble/
- National Consumer Law Center, "Auto Add-Ons Add Up" (2017): https://filearchive.nclc.org/car_sales/report-auto-add-on.pdf
- FTC, acuerdo con CarShield (julio de 2024): https://www.ftc.gov/news-events/news/press-releases/2024/07/carshield-nationwide-seller-vehicle-service-contracts-pay-10-million-resolve-federal-trade y reembolsos (diciembre de 2025): https://www.ftc.gov/news-events/news/press-releases/2025/12/ftc-sends-more-96-million-consumers-who-bought-deceptively-advertised-vehicle-service-contracts
- FTC, prohibición a American Vehicle Protection (2023): https://www.ftc.gov/node/80729